TVA, quelles règles pour les vérandas ?

Conseils d'experts

La question du taux de TVA pour un projet de véranda

En tant que particulier, construire une véranda représente un projet d’envergure qui participe à l’embellissement de sa maison.

Cet agrandissement apporte une réelle plus-value à son habitation et les avantages de tels travaux de rénovation sont multiples :

  • augmentation de l’espace,
  • plus de lumière,
  • plus de confort.

Mais une question est souvent posée lorsqu’on envisage une extension de maison avec ce type de solution :
à quel taux de TVA vais-je être soumis ?

Tour d’horizon des principales règles à connaître !

formalités tva veranda

Connaître le taux de TVA de son projet de véranda

Il existe différents taux de TVA qui s’appliquent suivant certaines règles et sont soumis à des conditions en fonction de l’aménagement existant, de votre projet de véranda, des surfaces extérieures, etc.

Une chose à retenir, de manière globale : les travaux visant à accroître le volume ou la surface habitable restent au taux normal, c’est-à-dire à 20 %.
Cela concerne la majorité des travaux réalisés dans le neuf.

Connaître le taux de TVA de son projet de véranda

La véranda, une construction neuve soumise à la TVA à 20 %

La construction d’une véranda représente généralement un nouvel aménagement assimilé à du neuf. Le taux qui s’applique est donc 20 %.

Les exceptions à la TVA à 20 % sont rares. Seules quelques exceptions permettent de bénéficier du taux réduit à 10 %.

Dans certains cas de travaux d’amélioration de transformation et d’entretien par exemples, votre projet de véranda peut en effet profiter d’un taux de TVA intermédiaire à 10 %. Voyons dans quels cas il est possible d’en bénéficier.

Le taux de TVA intermédiaire pour le remplacement des options

Le remplacement des stores et volets roulants peut être soumis à la TVA intermédiaire à 10 % sous condition que la véranda ait plus de 2 ans.

Le taux de TVA intermédiaire pour le remplacement des fermetures totales (préau, balcon, loggia)

Le taux de TVA intermédiaire à 10 % peut s’appliquer aussi si vous souhaitez fermer un balcon, une loggia ou un préau de plus de 2 ans.

Quelles conditions pour qu’une véranda bénéficie de la TVA à 10 %?

Les conditions pour être soumis à la TVA intermédiaire à 10 % sont les suivantes :

  • Ancienneté du logement : Les travaux doivent porter sur des locaux à usage d’habitation achevés depuis plus de deux ans, au début des travaux de la véranda de remplacement.
  • Augmentation limitée de la surface de plancher : la nouvelle construction doit se trouver au même emplacement que l’ancienne.
    Elle ne doit pas engendrer une hausse de plus de 9 mètres carrés de la surface hors œuvre brut (somme des surfaces pour chaque niveaux mesuré à l’extérieur des murs, comprenant la surface de plancher, combles, balcons…)

Si ces conditions ne sont pas remplies, notamment si l’augmentation de la surface de plancher dépasse ces limites, le taux normal de TVA de 20 % s’applique.

À noter :

Ces informations sont basées sur la législation en vigueur et peuvent être sujettes à des modifications. Pour des informations actualisées et adaptées à votre situation spécifique, il est recommandé de consulter un professionnel ou les services fiscaux compétents.


Comment bénéficier du taux intermédiaire à 10 % ?

Pensez à l’attestation ! Pour bénéficier d’un taux intermédiaire sur la taxe de valeur ajoutée, une attestation doit être remise aux entreprises qui interviennent dans la réalisation des travaux. Outre la facturation fournie par les entreprises, le client doit conserver une copie de l’attestation au moins 5 ans après le début des travaux, en cas de litige ou de réclamation.

Retrouvez l’attestation simplifiée sur le site des impôts.

véranda moderne Epure

Vous avez encore un doute sur le taux de TVA applicable à votre projet ?

Nos équipes vous accompagnent dans votre estimation de prix et à ce titre, elles vous renseigneront sur l’ensemble des informations clés à connaître concernant vos travaux. Vous serez alors sûrs des démarches à effectuer et du taux applicable en fonction du type de travaux que vous prévoyez.

Demandez votre étude

Taxe foncière et impôts pour une véranda : Tout savoir

Conseils d'experts

La construction d’une véranda peut entrer dans le cadre de l’agrandissement d’une maison. En tant que propriétaires, on se posent ainsi des questions sur l’imposition fiscale liée à ce type de projet. Allons-nous payer plus d’impôts avec une véranda ? Voici toutes les informations concernant l’impact de la construction d’une véranda sur la fiscalité et notamment sur les impôts fonciers et la taxe d’habitation. 

imposition veranda

Le point sur les impôts fonciers 

La taxe foncière est un impôt local que tout propriétaire doit payer. Elle est calculée en fonction de la valeur locative cadastrale de votre propriété. L’ajout d’une véranda augmente cette valeur, car elle accroît la surface habitable. Par conséquent, votre taxe foncière peut augmenter.​

Cependant, certaines constructions, comme les vérandas de moins de 20 m², peuvent être exonérées de la taxe foncière. De plus, une exonération temporaire de deux ans est possible pour les nouvelles constructions, selon l’article 1383 du Code général des impôts. Pour en bénéficier, une déclaration doit être faite dans les 90 jours suivant l’achèvement des travaux.

Il est à noter que des cas d’exonération de taxe foncière existent selon des paramètres bien définis (dans le cas d’une construction de maison la taxe foncière peut être exonérée de manière provisoire pendant deux ans, les personnes âgées de plus de 75 ans sous certaines conditions, les personnes invalides, les constructions se trouvant à proximité de sites dangereux.…). 

Le point sur les impôts fonciers 

La taxe d’aménagement  

Outre la taxe foncière, la construction d’une véranda est soumise à la taxe d’aménagement. Cette taxe s’applique à toutes les nouvelles constructions de plus de 5 m². Le montant dépend de la surface de la véranda, de la valeur forfaitaire par mètre carré (930 € hors Île-de-France en 2025) et des taux fixés par les collectivités locales.

Par exemple, pour une véranda de 20 m², la base de calcul serait de 18 600 € (20 m² x 930 €). Ce montant est ensuite multiplié par les taux communal et départemental pour déterminer la taxe due.

Donc pour résumer :

  • Elle s’applique lors de la construction, l’agrandissement ou l’aménagement d’un bien immobilier (comme une véranda).
  • Elle est due une seule fois, après l’obtention du permis de construire ou de la déclaration préalable de travaux.
  • Son montant est calculé en fonction de la surface créée et d’un tarif forfaitaire au m² (ex. : environ 930 €/m² hors Île-de-France en 2025).
  • Elle est versée aux collectivités locales (commune, département, région).


Déclaration obligatoire

Il est impératif de déclarer votre véranda au service des impôts dans les 90 jours suivant la fin des travaux. Cette démarche permet d’ajuster la base d’imposition de la taxe foncière en fonction de la nouvelle surface habitable. En cas de non-déclaration, vous risquez des pénalités.

La taxe d’aménagement
 

Le point sur La taxe d’habitation (Supprimée progressivement pour les résidences principales)

  • Elle concerne les occupants d’un logement, qu’ils soient propriétaires ou locataires.
  • Elle était due chaque année par les ménages, mais a été supprimée pour les résidences principales depuis 2023.
  • Elle reste applicable uniquement pour les résidences secondaires.


Véranda : une valorisation du patrimoine 

La construction d’une véranda a des conséquences sur le montant des taxes à payer, néanmoins, cette véritable pièce en plus augmente aussi la valeur du bien immobilier. Elle participe à l’amélioration de votre logement, tant en termes de confort que d’espace disponible. Lumineuses et agréables, vous profitez d’une pièce supplémentaire pouvant revêtir divers usages comme un salon, une cuisine, une salle de lecture ou un espace de détente…

La construction d’une véranda demande la réalisation d’une étude préalable afin de profiter au mieux de l’environnement de la maison et de sa configuration. Les matériaux utilisés doivent également être choisis avec soin afin d’optimiser le confort thermique, quelle que soit la saison. La conception de la toiture varie en fonction des besoins et du budget : opaque, vitrée… Le prix d’une véranda évolue ainsi selon les matériaux utilisés, la surface, la dimension du projet, les options… 

Pour la construction d’une véranda, des démarches administratives doivent être réalisées auprès de la mairie. Pour les structures ne dépassant pas les 20 m², une déclaration préalable suffit. Le formulaire est à télécharger sur ce site.

Dans le cas où la surface au sol de la structure dépasse les 20 m², un permis de construire devient nécessaire. Le formulaire est à télécharger ici

Véranda : une valorisation du patrimoine 

Vous avez d'autres questions au sujet de nos vérandas ?

Véranda, quel impact sur vos impôts ?

L’installation d’une véranda agrandit votre maison et par conséquent la surface habitable. Ainsi lorsque vous ajoutez une véranda à votre intérieur, le montant de votre taxe d’habitation augmente lui-aussi.

Faut-il un permis de construire pour une véranda ?

Une véranda de moins de 20 m² ne nécessite pas de permis de construire. Vous devez seulement faire une déclaration préalable auprès de la mairie et des services fiscaux. Le formulaire est à télécharger sur ce site. Dans le cas où la surface au sol de la structure dépasse les 20 m², un permis de construire devient nécessaire. Le formulaire est à télécharger ici. En zone rurale, l’installation de votre véranda fait en effet l’objet d’une déclaration de travaux ou d’une dépose de permis de construire dans le cas où cette extension de maison mesure plus de 20 m² dans une propriété de moins de 150 m². En zone urbaine, vous devrez faire cette démarche si et seulement si votre véranda mesure plus de 40 m² pour une habitation de moins de 150 m². Voir plus d’informations

Quelles sont les démarches administratives pour l'installation d'une véranda ?

La construction d’une véranda ou d’une extension de maison demande la réalisation d’une étude préalable afin de profiter au mieux de l’environnement de la maison et de sa configuration. Pour la construction d’une véranda ou d’une extension de maison, des démarches administratives doivent être réalisées auprès de la mairie.

Quel est le prix d'une véranda ?

Les matériaux utilisés doivent être choisis avec soin afin d’optimiser le confort thermique, quelle que soit la saison. La conception de la toiture varie en fonction des besoins et du budget : opaque, vitrée… Le prix d’une véranda ou d’une extension de maison évolue ainsi selon les matériaux utilisés, la surface, la dimension du projet, les options… 

Vous avez dit : "taxe d'aménagement d'une véranda" ?

Conseils d'experts

Peut-être est-ce la première fois que vous entendez parler de la taxe d’aménagement pour une véranda, et pour cause, on ne construit pas une véranda ou autres annexes tous les jours. Pourtant c’est un sujet à ne pas négliger car c’est une ligne importante à prendre en compte dans votre budget. En effet, cette taxe, souvent associée à la construction d’une maison neuve, s’applique aussi dans le cas d’une installation d’une véranda. Il est donc conseillé de bien savoir de quoi il s’agit, et de réaliser une simulation de cette taxe dans la phase d’étude de votre projet.

Avant de vous apporter les informations nécessaires à la bonne compréhension de cette taxe, sachez déjà qu’elle est entrée en vigueur le 1er mars 2012. Elle fait partie de la catégorie des impôts locaux, elle permet de financer des équipements publics et elle est touchée par votre commune, votre département et votre région.


Dans quels cas la payer ?

Cette taxe concerne votre projet de véranda ou d’extension de maison uniquement si les quatre conditions suivantes sont rassemblées :

  1. Votre projet est une construction, reconstruction ou un agrandissement
  2. La surface excède les 5 m²
  3. La construction est couverte et close
  4. La construction nécessite une autorisation d’urbanisme (permis de construire, permis d’aménager ou déclaration préalable)
veranda architekt anthracite verriere

Comment est calculée cette taxe ?

Une formule simple :

Taxe d’aménagement = Surface Taxable x Valeur Forfaitaire x Taux Votés.


Les 3 éléments de calcul

> La Surface Taxable est la surface de construction ou de reconstruction. Autrement dit, c’est la somme des surfaces des parties closes et couvertes créées, sous une hauteur de plafond supérieure à 1,80 m. Elle est exprimée en m².

NB : Ce métrage s’établit à partir du nu intérieur des façades, il ne tient pas compte des épaisseurs des murs ni des cloisons.

> La Valeur Forfaitaire au m² de surface créée est une valeur établie par l’État chaque année et actualisée au 1er janvier. Les montants fixés pour l’année 2022 sont de :

  • 820 € le m² hors Île-de-France (contre 767 € en 2021)
  • 929 € le m² en Île-de-France (contre 870 € en 2021)

> Les Taux Votés sont la somme des taux délibérés au niveau de votre commune, de votre département et de votre région, par le conseil municipal (taux communal ou intercommunal), par le conseil départemental (taux départemental) et par le conseil régional (taux régional).

  • Le taux de la commune est compris entre 1 et 5 % (soit 0,01 et 0,05)
  • Le taux départemental est plafonné à 2,5 % (soit 0,025)
  • Le taux de la région est plafonné à 1 % (soit 0,01)


Un exemple pour mieux comprendre

Une personne construit une véranda d’une surface intérieure de 30 m². Imaginons que les différentes collectivités dont dépend son lieu de vie appliquent toutes le taux maximal. La somme des taux votés sera donc à :

0.05 (taux communal) + 0.025 (taux départemental) + 0.01 (taux régional) = 0.085

Et la taxe d’aménagement à payer s’élèvera donc à :

30 (Surface Taxable) x 820 (Valeur Forfaitaire 2022) x 0.085 (Taux Votés) = 2 091 €

veranda rideau architekt

Comment s’y prendre ?

Simulation en avant-projet

Pour vous aider dans ce calcul, lors des réflexions sur le budget de votre future construction, nous ne pouvons que vous conseiller de vous rendre sur le site dédié du gouvernement. C’est une simulation, sous forme de formulaire en 5 étapes, qui vous permettra d’évaluer au plus près la taxe d’aménagement de votre projet.


Déclaration auprès des instances concernées

C’est au moment du dépôt de votre demande d’autorisation d’urbanisme (permis de construire, d’aménagement ou déclaration préalable) que vous aurez à remplir une déclaration contenant les éléments nécessaires au calcul du montant de cette taxe.

À partir de ce document, c’est la Direction Départementale des Territoires (DDT) ou la Direction Régionale et Interdépartementale de l’Équipement et de l’Aménagement (pour l’Ile-de-France) qui établiront le montant de la taxe.

Ensuite, la Direction Départementale ou Régionale des Finances Publiques (DDFIP ou DRFIP) prend le relais pour la partie paiement. Par courrier, un avis de taxe d’aménagement vous sera envoyé dans les six mois suivant la délivrance de l’autorisation d’urbanisme. Les modalités de règlement de cette taxe vous y seront précisées. Le paiement se fait donc à la Direction Départementale des Finances Publiques (DDFIP), et non à la Direction Départementale des Territoires (DDT).


Le paiement

Bonne nouvelle, la taxe d’aménagement n’est pas due au moment du chantier, vous avez un délai plus large pour vous en acquitter.

Si le montant total de la taxe excède 1 500 €, la taxe est échelonnée en deux temps. Vous recevrez donc deux titres de perception de la DDFIP (ou DRFIP) comme suit :

  • Un premier pour le premier versement de 50 % de la taxe d’aménagement, 14 mois après la délivrance de l’autorisation d’urbanisme.
  • Un deuxième pour le versement du solde (50 % restants), un an après cette première échéance.

Si le montant de la taxe ne dépasse pas les 1 500 €, vous devrez vous acquitter de la totalité de la taxe à la première échéance.

Comme pour tout autre impôt ou taxe, vous pouvez solliciter un autre échéancier auprès de votre DDFIP (ou DRFIP), cela peut éviter de mettre en péril votre projet.

Si vous renoncez à votre projet, envoyez à la DDT un arrêté de retrait ou une attestation de caducité de votre mairie, pour obtenir l’annulation des taxes d’aménagement. Si vous n’obtenez pas ce document, la taxe est due quelle que soit l’avancée des travaux.

veranda architekt verriere

Les exonérations et abattements possibles

Toutefois, il existe des cas dans lesquels une exonération totale de ces taxes d’aménagement est possible :

  • Pour la reconstruction à l’identique d’un bâtiment ayant été détruit il y a moins de 10 ans à la suite d’un sinistre important (incendie, inondation).
  • Les constructions ou aménagements rendus obligatoires par un plan de prévention des risques, sous certaines conditions.
  • Les logements évolutifs dans les départements d’Outre-Mer.
  • Certaines collectivités peuvent aussi faire le choix d’exonérer totalement les abris de jardin, pigeonniers et colombiers soumis à autorisation préalable et de plus de 5 m².

Sachez aussi qu’un abattement de 50 % s’applique sur les 100 premiers m² de votre résidence principale.

À contrario, si celle-ci représente une surface supérieure ou égale à 100 m², alors les travaux d’agrandissement seront imposables à 100 %, à l’exception de certaines communes, si les travaux sont réalisés avec des éco-prêts à taux zéro.

C’est à vous !

Maintenant c’est à vous, n’hésitez pas à vous renseigner auprès de votre mairie pour connaître les conditions qu’elles pratiquent et rendez vous sur l’outil de simulation pour vous donner une idée de votre taxe d’aménagement.

TVA : Quelles règles pour les pergolas ?

Conseils d'experts Terrasse

La pergola est une structure idéale pour profiter pleinement de la belle saison dans votre extérieur. Grâce à sa conception, vous pouvez facilement contrôler la gestion de l’ensoleillement et de la ventilation sous votre structure. Si vous êtes en train de planifier l’installation d’une pergola, vous vous demandez sûrement combien coûtera ce projet et quel taux de TVA s’appliquera ?

La législation sur l’installation d’une pergola

Selon la législation française, l’installation d’une pergola est considérée comme un travaux réalisé sur une surface extérieure, comme par exemple la construction d’un abri de jardin ou d’une serre en fer forgé. Pour ce type de travaux, le taux de TVA applicable est de 20 %, qu’il s’agisse d’une pergola autoportante ou adossée à votre maison. Lorsqu’un professionnel réalise un devis pour votre structure, en aucun cas ce dernier ne peut réduire ou augmenter votre taux de TVA, c’est un taux fixe !

Cependant, cette règle ne s’applique pas à tous les travaux extérieurs ! Vous pouvez profiter d’un taux réduit de TVA si vous installez une clôture, une terrasse où si vous réalisez dans votre jardin des travaux de maçonnerie. À noter que si vous devez réaliser quelques travaux maçonnés sur votre pergola, le taux de TVA pour votre structure restera à 20%.

Nouvelle législation pour l’installation d’une pergola en 2023

Pour certaines pergolas, l’administration fiscale permet l’application d’un taux réduit de TVA à 10% sous certaines conditions. Pour bénéficier de ce taux réduit, ces pergolas doivent :

  • être attachées à une habitation existante,
  • ne pas augmenter la surface de plancher de la construction existante,
  • ne pas impliquer des travaux de gros oeuvre, comme la mise en place de fondations ou de murets pour les piliers,
  • être installées sur une habitation existante depuis plus de deux ans.
pergola vitrée luminov
pergola bioclimatique

Les coûts supplémentaires à prendre en compte

Il est également important de prendre en compte le coût de l’installation de votre pergola lors de la planification de votre budget. Bien que le taux de TVA soit un coût à prendre en considération, il est également important de tenir compte du coût de la pose et des éventuels frais de main-d’œuvre. Vous pouvez demander à plusieurs professionnels de vous établir un devis pour comparer les coûts et choisir la solution la plus avantageuse pour votre budget.

pergola bioclimatique
pergola bioclimatique 
pergola bioclimatique

Les risques encourus pour un mauvais taux de TVA

Il est important de se renseigner sur les taux de TVA avant de planifier un projet de travaux pour une pergola, car il existe un risque de pénalités pour ceux qui appliquent des taux incorrects. Malheureusement, certains professionnels peuvent appliquer des taux erronés avec des offres tarifaires de 10% au lieu des 20%.

Il est donc essentiel de vérifier attentivement le devis que vous recevez de la part d’un professionnel avant de signer quoi que ce soit. Faites attention, car l’administration fiscale effectue un contrôle sur les factures de tous vos travaux. Si cette dernière s’aperçoit que le taux de TVA est erronée, vous serez sanctionnés vous ainsi que le professionnel. Vous serez alors tenu de régulariser votre facture en apportant la différence. Si vous avez des doutes sur le taux de TVA applicable à votre projet de pergola ou de travaux extérieurs, n’hésitez pas à vous renseigner auprès de votre centre des impôts. Cela vous permettra d’éviter toute mauvaise surprise à la réception de votre facture.

Vous souhaitez vous renseigner sur tous les taux de TVA en vigueur pour un projet de construction ? Nous vous conseillons de vous rendre directement sur le site internet des finances publiques et de consulter également le guide TVA édité par la Fédération Française du Bâtiment.


En savoir plus...

Comment savoir si la TVA est à 10 ou 20 % ?

La TVA est à 10 % si les travaux concernent une habitation achevée depuis plus de deux ans, n’augmentent pas significativement la surface habitable et n’impliquent pas de gros œuvre. Sinon, le taux de 20 % s’applique. ​

Quelle taxe pour une pergola ?

Outre la TVA, l’installation d’une pergola peut être soumise à la taxe d’aménagement si elle crée une surface de plancher supérieure à 5 m² et d’une hauteur sous plafond de plus de 1,80 mètre. ​

Quel taux de TVA pour une véranda ?

La construction d’une véranda est généralement soumise au taux normal de 20 %. Toutefois, si la véranda n’augmente pas la surface de plancher de plus de 10 % et que la nouvelle surface n’excède pas 9 m², un taux réduit peut s’appliquer. ​

TVA, quelle règle pour un abri de terrasse ?

Terrasse

Vous avez un projet d’abri de terrasse ? On vous en dit plus sur la TVA (Taxe sur la Valeur Ajoutée) applicable à ce type d’installation.

À la croisée des chemins entre la véranda et la pergola, l’abri de terrasse peut faire figure d’aménagement hybride. Contrairement à la pergola, il est clos mais n’est pas isolé, comme peut l’être la véranda. Et pour cause, il n’a pas été pensé pour prolonger votre maison mais plutôt pour profiter le plus possible de votre terrasse, du début du printemps à la fin de l’automne. En effet, sa conception permet tantôt de profiter du soleil et tantôt de se prémunir des intempéries (pluie, grêle, vent).

Vous venez de terminer le bilan de vos différents besoins, et votre choix s’est porté sur un abri de terrasse ? Nous vous proposons ici une petite explication sur la TVA (Taxe sur la Valeur Ajoutée) applicable à ce type d’installation pour garder au mieux la maîtrise de votre budget.

abri de terrasse panoramique

Une TVA à 20 %

La taxe sur la valeur ajoutée (TVA) d’un abri de terrasse a été fixée par l’administration fiscale au taux usuel de 20 %. Vous aurez donc à payer dans l’essentiel des cas un prix TTC (Toutes Taxes Comprises) avec ce taux de 20 % appliqué

Une exception de TVA à 10 %

Il existe néanmoins une exception, en cas de remplacement ou de modification d’un aménagement sur votre terrasse. Dans ces deux cas, un taux de TVA amoindri, appelé taux intermédiaire ou taux réduit, abaisse la TVA à 10 %. Mais pour cela, les conditions ci-dessous doivent être rassemblées :

– L’ancienne construction (abri de terrasse, véranda, etc.) doit avoir plus de 2 ans d’ancienneté et doit être déclarée/cadastrée.
– Les bâtiments sur lesquels va être adossé le nouvel abri de terrasse doivent aussi dater de plus de 2 ans, que ce bâtiment soit votre résidence principale ou secondaire.
– Les travaux ne peuvent être en aucun cas des travaux de gros œuvre, comme la mise en place de fondations ou de murets pour les piliers.
– La nouvelle construction doit se trouver au même emplacement que l’ancienne.
– La nouvelle construction ne doit pas engendrer une hausse de plus de 9 m2 de la Surface Hors Œuvre Brut (SHOB).

NB : L’abri de terrasse est considéré ici uniquement comme étant adossé à une maison, et non pas en îlot (abri indépendant au cœur du jardin).


Vous avez dit SHOB ?

La Surface Hors Œuvre Brute (SHOB) représente la somme des surfaces planchers de votre habitation, auxquelles s’ajoutent les surfaces de toitures, des terrasses, des balcons, des loggias, des surfaces non closes situées au rez-de-chaussée, et l’épaisseur des murs et des cloisons. À ne pas confondre donc avec la surface plancher et la Surface Hors Œuvre Nette (SHON).

abri terrasse panoramique

Comment bénéficier du taux réduit ?

Pour bénéficier de cette TVA à taux réduit, vous devez impérativement remplir une attestation dite “simplifiée” et la remettre aux entreprises qui interviennent dans la réalisation des travaux. Gardez-en précieusement une copie avec la facturation concernée, elle pourra vous servir éventuellement en cas de litige ou de réclamation des services fiscaux.

Le taux bien ajusté à vos travaux

Entre un taux à 10 % et un autre à 20 %, vous imaginez bien que la facture finale n’est pas la même, et peut même représenter une vraie différence de dépense dans vos travaux d’aménagement d’abri de terrasse. C’est pourquoi il peut être bien utile d’étudier en amont le taux applicable, pour ajuster au mieux votre budget. Cela peut aussi vous servir lorsque certains professionnels appliquent des taux erronés, qui peuvent mener à une double sanction, contre eux et contre vous. Pour en avoir le cœur net, renseignez-vous auprès de votre centre des impôts ou bien rendez vous directement sur le site internet des finances publiques et consultez le guide TVA édité par la Fédération Française du Bâtiment (FFF).
Si vous avez encore un doute, nos équipes vous accompagnent sur l’estimation du prix de l’abri de terrasse. Vous serez alors sûrs des démarches à effectuer et du taux applicable en fonction du type de travaux que vous prévoyez.

Un abri de terrasse est-il taxable ?

Conseils d'experts Terrasse

Vous avez pour projet de faire installer un abri de terrasse pour profiter plus longtemps de votre extérieur ? Avant de vous lancer, vous vous demandez peut-être quelles sont les taxes à payer pour ce type d’aménagement extérieur. Gustave Rideau répond à vos questions !

abri terrasse tendanz télescopique
© Crédits photos : Alexandre Lamoureux
abri terrasse panoramique
© Crédits photos : Studio Garnier

Quelles démarches administratives pour un abri de terrasse ?

Avant de lancer les travaux pour l’installation d’un abri de terrasse, il est conseillé de se rapprocher des services d’urbanisme de sa commune pour vérifier la faisabilité du projet.
L’abri de terrasse est fixé sur les murs de façade de l’habitation. Il implique donc une modification de la visibilité des murs de la maison. Selon la superficie qui sera occupée par l’abri de terrasse en aluminium, vous devrez soit faire une déclaration préalable de travaux soit demander un permis de construire.

  • Pour une extension d’une surface de plancher comprise entre 0 et 20 m2 : une déclaration préalable de travaux est suffisante.
  • Pour un abri de terrasse dont la surface d’emprise au sol est supérieure à 20 m2, il vous faut demander un permis de construire en mairie.


Abri de terrasse et taxe d’aménagement

Comme pour toute nouvelle construction, l’installation d’un abri de terrasse entraîne le paiement de la taxe d’aménagement, née en 2012 de la fusion d’un certain nombre de taxes locales (dont la TLE, taxe locale d’équipement).

Son envoi se déclenche de manière automatique 6 mois après le dépôt d’une déclaration préalable de travaux ou d’un permis de construire auprès des services d’urbanisme de la commune. Il est demandé au particulier de remplir à cette occasion un document récapitulatif nécessaire au calcul des impositions.


Comment payer la taxe d’aménagement pour son abri de terrasse ?

La taxe d’aménagement ne doit être payée qu’une seule fois. Son calcul est assez simple. Il suffit de multiplier la surface taxable de l’abri par une somme forfaitaire et le taux départemental et communal/intercommunal de votre lieu de résidence. Pour connaître le taux de collectivité territoriale, renseignez-vous au service d’urbanisme de votre mairie ou auprès du centre des impôts. Il est également possible de simuler le montant de cette taxe sur le site du gouvernement.

Si le montant de la taxe d’aménagement que vous devez régler est inférieur à 1 500 €, il vous sera demandé un paiement à 90 jours. S’il excède ce montant, il vous est possible de payer en deux fois.

Pour information, la loi de finances 2021 prévoit deux changements : le paiement de la taxe se fera non plus au dépôt de déclaration ou permis mais à l’achèvement des travaux, selon un échéancier fixé à 90 jours (et 6 mois plus tard en cas de paiement en deux fois). Les décrets d’application sont attendus avant le 1er janvier 2023.

Conclusion :
Avant d’adopter votre nouvelle pièce à vivre, prenez le temps de bien calculer votre taxe d’aménagement pour votre futur abri de terrasse. Anticiper vous permettra peut-être de bénéficier d’une exonération de celle-ci, mais surtout de bien préparer votre budget travaux ! Gustave Rideau vous accompagne dans vos démarches et tout au long de votre projet.

TVA : quelles règles pour le carport ?

Conseils d'experts

Le carport est une construction extérieure conçue pour abriter et protéger vos véhicules contre les intempéries ou pour y stocker du matériel. Sa structure en aluminium est très résistante et esthétique, notamment avec ses finitions design et modernes. Il peut être utilisé comme alternative au garage traditionnel bétonné ou comme complément de celui-ci. Si vous êtes en train de planifier l’installation d’un carport, vous vous demandez peut-être, combien coûtera cette structure et quel taux de TVA s’appliquera dessus ?

La législation sur l’installation d’un carport

Depuis 2023, l’installation d’un carport peut bénéficier d’un taux réduit de TVA à 10 % sous certaines conditions.
Ce taux avantageux s’applique si votre carport :

  • est attaché à une habitation existante,
  • est installés sur une habitation existante depuis plus de deux ans,
  • ne génère pas d’augmentation de la surface de plancher de la construction existante,
  • ne nécessite pas de travaux de gros œuvre, comme la mise en place de fondations ou de murets pour les piliers.


Si l’une de ces conditions n’est pas remplie, le taux normal de TVA à 20 % s’applique.

Par exemple, un carport autoportant ou nécessitant des travaux de gros œuvre (maçonnés) sera soumis à la TVA à 20 %. ​

Important :

  • Les professionnels ne peuvent pas modifier le taux de TVA applicable dans leurs devis, celui-ci étant fixé par la législation en vigueur. ​
  • Bien se renseigner sur les taux de TVA en vigueur avant de planifier un projet de travaux extérieurs pour éviter toute erreur ou risque de pénalités.


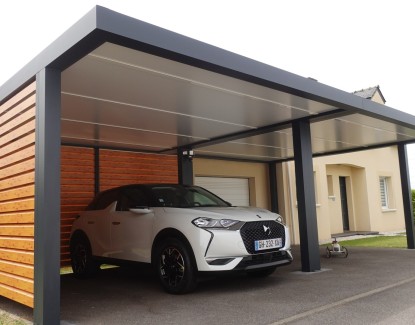
carport devant garage gustave rideau

Les coûts supplémentaires à prendre en compte

Il est essentiel de tenir compte du coût total de l’installation de votre carport lorsque vous planifiez votre budget.

En plus du taux de TVA, il est important de prendre en compte la pose et les frais de main-d’œuvre éventuels. Pour obtenir une comparaison des coûts et choisir la meilleure option pour votre budget, vous pouvez demander à plusieurs professionnels de vous établir un devis. N’oubliez pas que l’installation d’un carport peut être un investissement à long terme, il est donc important de prendre le temps de bien planifier votre projet et de choisir une solution adaptée à vos besoins et à votre budget.

Les risques encourus pour un mauvais taux de TVA

Il est essentiel de vérifier attentivement le devis que vous recevez d’un professionnel avant de signer quoi que ce soit pour votre projet de carport, car malheureusement, certains professionnels peuvent appliquer des taux erronés avec des offres tarifaires de 10% au lieu des 20%.

L’administration fiscale a voulu éclaircir la situation concernant l’achat et la pose de carports auprès des professionnels en communiquant directement avec les artisans et les poseurs via les fédérations professionnelles.

Notez que l’administration fiscale effectue un contrôle sur les factures de tous les travaux effectués. Si elle constate que le taux de TVA est incorrect, vous et le professionnel pourraient être sanctionnés. Vous devrez alors régulariser votre facture en apportant la différence. Si vous avez des doutes sur le taux de TVA applicable à votre projet de carport ou de travaux extérieurs, n’hésitez pas à vous renseigner auprès de votre centre des impôts. Cela vous permettra d’éviter toute mauvaise surprise à la réception de votre facture.


Vous souhaitez vous renseigner sur tous les taux de TVA en vigueur pour un projet de construction ? Nous vous conseillons de vous rendre directement sur le site internet des finances publiques et de consulter également le guide TVA édité par la Fédération Française du Bâtiment.

Vous avez un projet de carport ? Nos conseillers sont à votre disposition pour réaliser avec vous une étude gratuite. 

Demander mon étude gratuite

Quelles taxes et quels impôts pour un carport ?

Conseils d'experts

L’installation d’un carport en aluminium est une excellente solution pour protéger votre véhicule de toutes les agressions météorologiques. Mais avant de réaliser ce projet, il est important de se renseigner en amont sur le montant des impôts et les taxes que vous devrez payer ultérieurement pour ce type de structure. Voici toutes les réponses à vos questions fiscales !

La fiscalité d’un carport dépend d’abord de sa configuration. Un carport ouvert ne crée pas de surface taxable au mètre carré, mais les places de stationnement extérieures peuvent être soumises à la taxe d’aménagement selon une valeur forfaitaire par emplacement.

Un carport entièrement fermé est, quant à lui, traité comme un garage clos et couvert. Dans les deux cas, la construction doit être déclarée à l’administration fiscale après les travaux et peut modifier la valeur locative cadastrale du bien.

Configuration du carport Taxe d'aménagement Mode de calcul
Carport ouvert Oui, sauf exonération applicable La taxe est calculée selon le nombre de places de stationnement extérieures créées : généralement une place pour un carport simple et deux places pour un carport double.
Carport entièrement fermé Oui, si le garage crée une surface taxable La taxe est calculée selon le nombre de mètres carrés clos et couverts dont la hauteur sous plafond est au moins égale à 1,80 m.

Bon à savoir : les valeurs forfaitaires ne correspondent pas directement à la somme à payer. En 2026, la base de calcul d’une place de stationnement extérieure est de 2 928 €. La collectivité peut la porter jusqu’à 5 857 € par place. Les taux votés par la commune, le département et, en Île-de-France, la région sont ensuite appliqués à cette base.

Pour un carport entièrement fermé, la taxe est calculée à partir de la surface taxable créée et de la valeur annuelle applicable au mètre carré.

Quelles taxes doit-on payer pour un carport ?

L’installation d’un carport peut avoir plusieurs conséquences fiscales, comme la TVA par exemple :

  • la taxe d’aménagement est calculée forfaitairement selon le nombre de places pour un carport ouvert, ou selon la surface taxable lorsqu’il est entièrement fermé ;
  • la taxe foncière peut évoluer si la construction modifie la valeur locative cadastrale de la propriété ;
  • la taxe d’archéologie préventive peut également être due lorsque les travaux affectent le sous-sol.

La taxe d’habitation n’est plus due sur les résidences principales depuis le 1er janvier 2023. Elle reste applicable aux résidences secondaires et à certaines de leurs dépendances. Pour la majorité des projets réalisés auprès d’une résidence principale, les deux principaux sujets sont donc la taxe d’aménagement et la taxe foncière.

Pour calculer le montant de ces taxes, vous devrez tenir compte de divers facteurs, tels que la localisation de votre propriété, la taille de votre carport simple ou double et le type de construction utilisé.


Carport ouvert : une taxe par place

Un carport ouvert ne crée pas de surface taxable au mètre carré, car il ne constitue pas un espace clos et couvert. Son installation peut néanmoins créer ou aménager une ou plusieurs places de stationnement extérieures.

La taxe d’aménagement est alors calculée selon une valeur forfaitaire par emplacement. Un carport simple correspond généralement à une place, tandis qu’un carport double peut conduire à déclarer deux emplacements.

Le simple fait que le carport soit ouvert ne suffit donc pas à l’exonérer de taxe. Une éventuelle exonération doit résulter des dispositions légales ou des délibérations applicables localement. La mairie et le simulateur officiel des taxes d’urbanisme permettent de vérifier la situation du projet.

Le ministère de l’Économie confirme que les aires de stationnement extérieures sont taxées forfaitairement par emplacement.


Conditions spécifiques pour les carports fermés

Fermer un carport peut le transformer en garage clos et couvert. Cette modification peut créer une surface taxable, entraîner une nouvelle taxe d’aménagement, avoir une incidence sur la taxe foncière et nécessiter une nouvelle autorisation d’urbanisme.

Tant que l’espace reste ouvert sur l’extérieur, la taxe d’aménagement reste liée aux places de stationnement. Lorsqu’il devient entièrement clos et couvert, elle est calculée à partir de la surface taxable créée, dès lors que les conditions de surface et de hauteur sont réunies.

L’emprise au sol doit être utilisée pour déterminer la formalité d’urbanisme applicable. Elle ne constitue pas la base de calcul de la taxe d’aménagement.

La surface taxable concerne les espaces clos et couverts de plus de 5 m² dont la hauteur atteint au moins 1,80 m.

Comment calculer la taxe d’aménagement d’un carport ?

Le calcul dépend de la configuration du carport.

Pour un carport ouvert :

Nombre de places × valeur forfaitaire par emplacement × taux des collectivités

En 2026, la valeur forfaitaire est fixée à 2 928 € par place de stationnement extérieure. Une collectivité peut la porter jusqu’à 5 857 € par emplacement.

Pour un carport entièrement fermé :

Surface taxable × valeur annuelle par mètre carré × taux des collectivités

En 2026, la valeur annuelle est fixée à :

  • 892 € par m² hors Île-de-France ;
  • 1 011 € par m² en Île-de-France.

Ces valeurs ne correspondent pas au montant directement réclamé. Elles constituent la base à laquelle sont appliqués les taux communal, départemental et, en Île-de-France, régional.

Deux carports identiques peuvent donc générer des montants différents selon leur commune d’implantation. Le simulateur officiel des taxes d’urbanisme permet d’obtenir une estimation tenant compte de l’adresse du projet.

Taxe d’archéologie préventive

L’installation d’un carport peut également entraîner une taxe d’archéologie préventive lorsque le projet fait l’objet d’une autorisation d’urbanisme et affecte le sous-sol, notamment lors de la réalisation des fondations.

Cette taxe est distincte de la taxe d’aménagement. Le simulateur officiel des taxes d’urbanisme permet d’estimer les deux montants à partir des caractéristiques du projet.

carport simple voiture
carport double

Carport et taxe foncière

La taxe foncière est un impôt qui est calculé sur la valeur locative d’un bien, c’est-à-dire sur le loyer que pourrait générer la location de ce bien. Il est important de noter que le loyer théorique dépend de plusieurs facteurs, y compris des aménagements présents sur la propriété.


Faut-il déclarer un carport aux impôts ?

Oui. Un carport construit de manière permanente doit faire l’objet d’une déclaration foncière afin que l’administration puisse mettre à jour la valeur locative cadastrale de la propriété.

Cette déclaration doit être effectuée dans les 90 jours suivant l’achèvement des travaux. Lorsque le projet a fait l’objet d’une autorisation d’urbanisme, la démarche peut généralement être réalisée depuis l’espace Finances publiques :

  1. ouvrir la rubrique « Biens immobiliers » ;
  2. sélectionner le bien concerné ;
  3. cliquer sur « Déclarer » lorsque la déclaration foncière est attendue ;
  4. renseigner les caractéristiques du nouvel aménagement.

En cas de difficulté avec la démarche en ligne, le propriétaire peut contacter le Service départemental des impôts fonciers. Un formulaire H1 et une déclaration d’urbanisme au format papier peuvent notamment être utilisés selon la situation.

Lorsque la déclaration est réalisée dans le délai prévu, une exonération totale ou partielle de taxe foncière pendant deux ans peut être accordée, sauf délibération contraire de la commune ou de l’intercommunalité.

Cette formalité fiscale est distincte de la déclaration préalable ou du permis de construire déposé en mairie.

Quelle autorisation pour un carport ?

L’autorisation dépend de l’emprise au sol, de la qualification du projet, du Plan local d’urbanisme et de la localisation du terrain.

Dans le cas général d’un carport considéré comme une construction nouvelle :

  • jusqu’à 5 m², aucune formalité n’est requise, sauf lorsque le projet modifie l’aspect extérieur d’un bâtiment ou se trouve dans un secteur particulier ;
  • au-delà de 5 m² et jusqu’à 20 m², une déclaration préalable est nécessaire ;
  • au-delà de 20 m², un permis de construire est demandé.

Lorsque le carport est qualifié d’extension et situé dans une zone urbaine couverte par un PLU, une déclaration préalable peut suffire jusqu’à 40 m². La qualification du projet doit donc être confirmée auprès du service urbanisme.

Retrouvez le détail des seuils, des pièces à fournir et des délais dans notre article consacré aux formalités administratives pour un carport.


Quelles sont les risques en cas de carport non déclaré ? 

Construire un carport sans l’autorisation requise peut entraîner une demande de régularisation ou de mise en conformité, ainsi que des sanctions administratives ou pénales.

L’article L.480-4 du Code de l’urbanisme prévoit une amende minimale de 1 200 €. Le plafond de 6 000 € par mètre carré concerne uniquement le cas d’une construction créant de la surface de plancher. Dans les autres situations, le texte prévoit un plafond de 300 000 €.

Pour un carport ouvert, l’amende ne doit donc pas être calculée automatiquement en multipliant son emprise au sol par 6 000 €.

Je souhaite une étude gratuite

Si vous êtes intéressé par la construction d’un carport en aluminium sur mesure, vous pouvez demander un devis en ligne ou vous rendre dans l’Espace Conseil le plus proche de chez vous pour rencontrer l’un de nos conseillers.

Les erreurs à éviter

  • Confondre taxe d’aménagement et taxe foncière.
  • Penser qu’un carport ouvert est toujours exonéré de toute taxe.
  • Oublier de vérifier les règles d’urbanisme de sa commune.
  • Ne pas effectuer la déclaration fiscale après l’achèvement des travaux lorsque celle-ci est requise.

Pour aller plus loin...

Un carport est-il considéré comme une extension ?

Pas systématiquement. Selon son implantation et les règles du Plan local d’urbanisme, un carport peut être considéré comme une construction nouvelle ou comme une extension du bâtiment existant.

Cette qualification influence notamment les seuils de la déclaration préalable et du permis de construire. Elle doit être confirmée auprès du service urbanisme de la mairie avant le dépôt du dossier.

Faut-il déclarer un carport ?

Pas systématiquement. Hors secteur protégé, un carport autoporté considéré comme une construction nouvelle peut être dispensé de formalité jusqu’à 5 m² d’emprise au sol.

Une déclaration préalable est généralement requise au-delà de 5 m² et jusqu’à 20 m², puis un permis de construire au-delà de 20 m². Une construction accolée qui modifie l’aspect extérieur de la maison peut toutefois nécessiter une déclaration même lorsqu’elle ne dépasse pas 5 m².

Si le projet est qualifié d’extension et situé dans une zone urbaine couverte par un PLU, une déclaration préalable peut suffire jusqu’à 40 m².

L’autorisation déposée en mairie ne remplace pas la déclaration fiscale à effectuer après les travaux.

Est-ce qu'un carport est imposable ?

Oui, mais le mode de calcul dépend de sa configuration. Pour un carport ouvert, la taxe d’aménagement est généralement calculée forfaitairement selon le nombre de places de stationnement. Pour un carport entièrement fermé, elle est calculée à partir de la surface taxable créée.

Un carport permanent peut également modifier la valeur locative cadastrale de la propriété et avoir une incidence sur la taxe foncière. Le montant réel dépend des caractéristiques du projet, des taux locaux et des éventuelles exonérations applicables.

Est-ce qu'un abri ouvert est soumis à la taxe foncière ?

Un carport ouvert, fixe et permanent doit être déclaré à l’administration fiscale. Cette construction peut modifier la valeur locative cadastrale de la propriété et, par conséquent, le montant de la taxe foncière.

L’incidence n’est pas identique pour tous les projets. Elle dépend notamment des caractéristiques de la construction et de son intégration à la propriété. Pour une structure réellement temporaire ou mobile, il est préférable de demander confirmation au Service départemental des impôts fonciers.

Le carport est-il considéré comme une dépendance ?

Oui, un carport fixe est généralement considéré comme une dépendance de l’habitation. Son impact fiscal dépend toutefois de ses caractéristiques et de la réglementation applicable.

Un carport augmente-t-il la valeur de la maison ?

Dans la plupart des cas, oui. En protégeant les véhicules et en améliorant les possibilités de stationnement, un carport peut constituer un atout lors de la revente d’un bien. Son influence sur la valeur dépend toutefois de sa qualité de construction, de son intégration à la propriété et des attentes des acheteurs.

Quelles taxes et impôts pour un abri de piscine ?

Conseils d'experts Piscine

Vous souhaitez profiter plus longtemps de votre piscine ? L’abri de piscine est la solution qu’il vous faut. Mais avant de vous lancer dans ce projet d’aménagement extérieur, sachez que trois taxes peuvent s’appliquer à cette construction : la taxe d’habitation, la taxe foncière et celle d’aménagement. Petit tour d’horizon de ces impondérables avant de lancer dans les travaux !

Abris de piscine haut, à panneaux relevables, sans rails
© Crédits photos : Alexandre Lamoureux
Abris de piscine elliptik mi haut télescopique 2 rails
© Crédits photos : Alexandre Lamoureux

La taxe d’aménagement

Sortez vos mètres ! Le paiement de la taxe d’aménagement, entrée en vigueur en 2012,  dépend  de la superficie et de la hauteur de votre abri de piscine. Un abri de piscine bas, semi-plat ou mi-haut (dont le faîtage ne dépasse pas les 1,80 mètre de hauteur) ne sera pas soumis à la taxe d’aménagement contrairement à un abri de piscine haut. 

Si votre abri de piscine est concerné par la taxe d’aménagement, sachez qu’elle ne devra être payée qu’une seule fois, lors du dépôt de permis de construire ou de la déclaration préalable de travaux. 

Son calcul est assez simple : il vous faudra multiplier la surface taxable de votre abri par une somme forfaitaire (elle est de 767 € le m² hors Ile-de-France et 870 le m² en région francilienne pour 2021) et le taux départemental et communal/intercommunal de votre lieu de résidence. Pour connaître le taux de collectivité territoriale, profitez de votre passage au service d’urbanisme de votre mairie ou de votre communauté de communes, ou renseignez-vous auprès du centre des impôts. Vous pouvez également simuler le montant de votre taxe d’aménagement sur le site du gouvernement.

Une taxe d’aménagement d’un montant de 1 500 € sera réglée en une seule fois, et un paiement en deux fois peut être envisagé pour les montants supérieurs à cette somme. Bonne nouvelle ! Certaines mairies exonèrent totalement ou partiellement la taxe d’aménagement. 

Les équipes Gustave Rideau sont à votre disposition pour vous renseigner en amont et tout au long de votre projet d’installation d’un abri de piscine.

Le saviez-vous ? La taxe locale d’équipement ou TLE (son ancien nom) a été rebaptisée en 2012. Indispensable pour les finances locales, la taxe d’aménagement contribue à l’aménagement, la préservation ou la restauration des équipements publics et des espaces naturels de la commune de résidence.  


La taxe foncière et la taxe d’habitation

Pour rappel, la taxe foncière s’adresse aux propriétaires et s’applique aux logements vides ou occupés, dépendances, parkings… Quant à la taxe d’habitation, elle concerne les logements occupés (à titre principal ou secondaire). Les locataires doivent donc la payer.

Un abri de piscine ne causera a priori pas d’augmentation du montant de ces deux taxes, sauf dans un cas précis, l’abri de piscine adossé. En s’adossant à une maison, l’abri de piscine peut être considéré comme une véranda ou une extension. L’augmentation de la valeur locative du bien peut alors se répercuter sur le montant de vos taxes d’habitation et foncière. 


Conclusion : 

Le mot-clé pour bien préparer le budget d’un abri de piscine : l’anticipation. Cela vous permettra de calculer le montant de la taxe d’aménagement ainsi que des éventuelles taxes d’habitation et foncière. Nous ne saurons trop vous conseiller de vous rapprocher des services d’urbanisme de la mairie pour  bien évaluer les sommes dues. En cas de questions ou de doutes, Gustave Rideau est présent à chaque étape de votre projet d’installation d’abri de piscine et vous permet d’envisager les travaux en toute sérénité.

La taxe d’aménagement

Taxe abri de jardin 2026 : calcul et exonérations

Conseils d'experts

Seuil de 5 m², valeur fiscale 2026, exonérations locales et taxe foncière : estimez les impôts liés à votre abri de jardin.

L’installation d’un abri de jardin peut entraîner deux impositions différentes. La taxe d’aménagement est payée une seule fois après les travaux. La taxe foncière, elle, peut évoluer chaque année si la construction modifie la valeur locative cadastrale de la propriété.

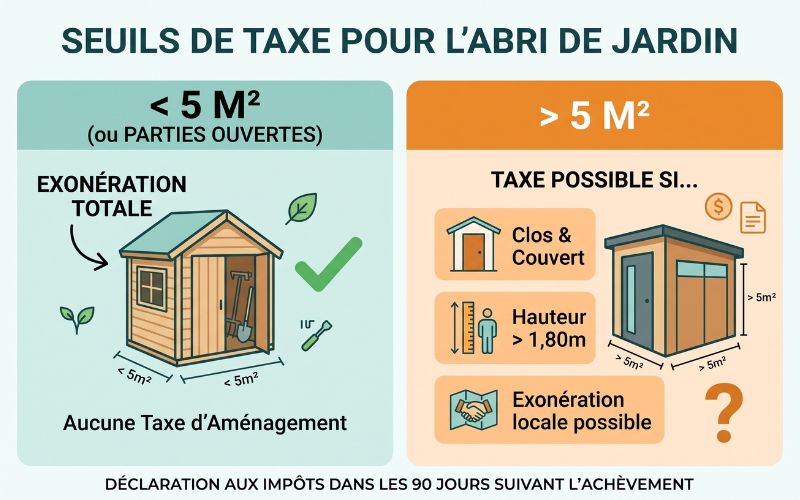
En 2026, un abri clos et couvert créant plus de 5 m² de surface taxable est en principe soumis à la taxe d’aménagement. Son montant dépend de sa surface intérieure, de sa hauteur, de sa localisation et des taux votés par les collectivités. Des exonérations peuvent toutefois s’appliquer.

À retenir

  • jusqu’à 5 m² de surface taxable : exonération de taxe d’aménagement ;
  • au-delà de 5 m² : taxation en principe si l’abri est clos, couvert et présente une hauteur supérieure à 1,80 m ;
  • jusqu’à 20 m² : exonération locale totale ou partielle possible ;
  • en 2026 : 892 €/m² hors Île-de-France et 1 011 €/m² en Île-de-France constituent les valeurs de calcul, et non la somme directement facturée ;
  • la construction doit être déclarée aux impôts dans les 90 jours suivant son achèvement.

Les seuils à retenir

La surface de l’abri ne suffit pas à déterminer son imposition. Sa fermeture, sa hauteur intérieure et les éventuelles exonérations locales doivent également être prises en compte.

Situation de l’abri Taxe d’aménagement Explication
Surface taxable jusqu’à 5 m² Non Les constructions dont la surface taxable ne dépasse pas 5 m² sont exonérées de plein droit.
Surface taxable supérieure à 5 m² Oui, en principe L’abri est taxable s’il est clos, couvert et comporte une hauteur sous plafond supérieure à 1,80 m.
Abri de 20 m² ou moins Exonération locale possible La commune, l’intercommunalité, le département ou la région Île-de-France peuvent exonérer tout ou partie de leur part.
Partie ouverte ou auvent Non pour cette partie Une surface ouverte sur l’extérieur ne constitue pas une surface taxable au mètre carré.
Partie d’une hauteur maximale de 1,80 m Non pour cette partie Les surfaces situées sous une hauteur inférieure ou égale à 1,80 m sont déduites.
Abri démontable mais installé durablement Oui, en principe Le caractère démontable ne crée pas automatiquement une exonération.

Le seuil de 5 m² s’apprécie à partir de la surface taxable du projet dans son ensemble. Un petit abri intégré à un projet plus vaste peut donc être imposé lorsque la surface taxable totale autorisée dépasse 5 m².

seuils dimensions abri jardin

L’abri est-il taxable ?

La taxe d’aménagement concerne les constructions créant une surface close et couverte. Pour être comptabilisée, une partie de l’abri doit présenter une hauteur sous plafond strictement supérieure à 1,80 m.

Un abri fermé par des murs et protégé par une toiture entre généralement dans cette définition. À l’inverse, un auvent ouvert ou une avancée de toit sans espace clos ne crée pas de surface taxable au mètre carré.

Le fait que l’abri soit livré en kit, posé sans maçonnerie lourde ou annoncé comme « démontable » ne suffit pas à écarter la taxe. Les abris de jardin démontables entrent eux aussi dans son champ lorsqu’ils constituent une installation durable soumise à autorisation.


Autorisation et taxe diffèrent

Les seuils d’urbanisme utilisent la surface de plancher ou l’emprise au sol. Le calcul fiscal utilise une autre notion : la surface taxable.

Un abri peut ainsi créer plus de 5 m² d’emprise au sol et nécessiter une déclaration préalable, tout en présentant une surface taxable plus faible en raison de l’épaisseur des murs ou d’une partie basse sous toiture.

Cette distinction est importante lors du choix des dimensions. La surface commerciale indiquée par le fabricant, l’emprise au sol et la surface taxable ne sont pas nécessairement identiques.

Calculer la surface taxable

La surface taxable correspond à la somme des surfaces de chaque niveau clos et couvert, mesurées à partir du nu intérieur des façades. L’épaisseur des murs extérieurs n’est donc pas comptabilisée.

Sont également déduits :

les vides et trémies liés aux escaliers ;
les surfaces dont la hauteur sous plafond est inférieure ou égale à 1,80 m ;
les parties ouvertes sur l’extérieur qui ne constituent pas un niveau clos et couvert.

Une mezzanine ou un comble peut en revanche être pris en compte dès lors qu’il forme un plancher et que sa hauteur intérieure est strictement supérieure à 1,80 m.


Exemple de surface

Un abri mesure extérieurement 3 m sur 4 m, soit 12 m² d’emprise au sol. Après déduction de l’épaisseur des murs, sa surface intérieure peut n’être que de 10,8 m².

Si une partie de 1,3 m² se trouve sous une pente de toiture ne dépassant pas 1,80 m de hauteur, la surface taxable retenue sera alors de 9,5 m².

Le calcul doit donc être effectué à partir du plan intérieur définitif, et non à partir des seules dimensions hors tout du produit.

Le montant en 2026

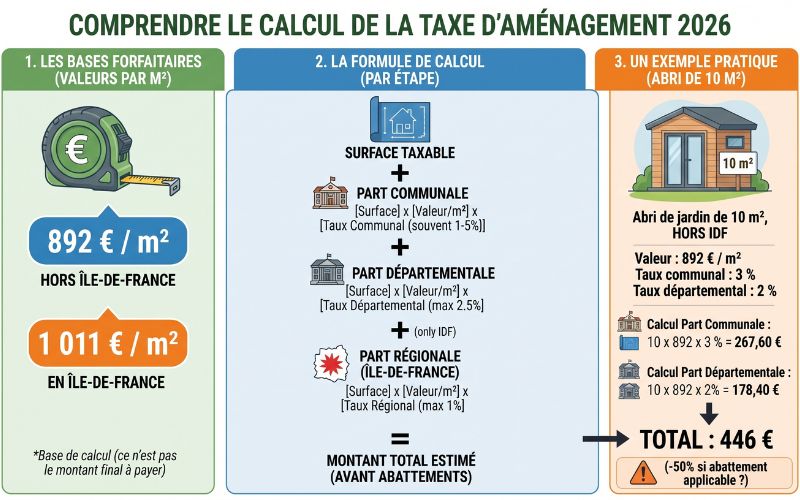
La taxe d’aménagement comporte une part communale ou intercommunale et une part départementale. Une part régionale s’ajoute pour les projets situés en Île-de-France.

Pour les autorisations accordées en 2026, la valeur annuelle est fixée à :

  • 892 € par m² hors Île-de-France ;
  • 1 011 € par m² en Île-de-France.

Ces montants constituent une base de calcul. Ils ne correspondent pas à la taxe que le propriétaire devra directement payer.


La formule de calcul

En l’absence d’exonération ou d’abattement particulier, le calcul peut être présenté ainsi :

Surface taxable × valeur annuelle × taux communal ou intercommunal

+

Surface taxable × valeur annuelle × taux départemental

+

Surface taxable × valeur annuelle × taux régional en Île-de-France

Le taux communal se situe généralement entre 1 % et 5 %, mais peut atteindre 20 % dans certains secteurs. Le taux départemental ne peut pas dépasser 2,5 %. En Île-de-France, le taux régional est plafonné à 1 %.


Exemple pour un abri de 10 m²

Prenons un abri créant 10 m² de surface taxable, situé hors Île-de-France, avec :

  • une valeur annuelle de 892 €/m² ;
  • un taux communal de 3 % ;
  • un taux départemental de 2 %.

Calcul de la part communale :

10 × 892 × 3 % = 267,60 €

Calcul de la part départementale :

10 × 892 × 2 % = 178,40 €

Montant total estimé :

267,60 € + 178,40 € = 446 €

Si l’intégralité de la surface bénéficiait d’un abattement de 50 %, le montant serait ramené à 223 €. Cet abattement ne doit toutefois pas être appliqué automatiquement : il dépend de la situation de l’habitation principale et de ses annexes.

Voir nos réalisations d'abris de jardin Gustave Rideau
taxe d'aménagement 2026

Abattements et exonérations

Trois mécanismes différents peuvent réduire ou supprimer la taxe. Ils ne doivent pas être confondus.


L’exonération jusqu’à 5 m²

Les constructions dont la surface taxable totale est inférieure ou égale à 5 m² sont exonérées de plein droit. Cette exonération concerne les différentes parts de la taxe d’aménagement.

Elle ne signifie pas nécessairement qu’aucune autorisation d’urbanisme n’est requise. Dans un secteur protégé ou lorsque l’abri modifie l’aspect extérieur d’un bâtiment, une déclaration préalable peut rester nécessaire.


L’exonération locale jusqu’à 20 m²

Les collectivités peuvent décider d’exonérer partiellement ou totalement les abris de jardin dont la surface ne dépasse pas 20 m².

Cette exonération dépend d’une délibération locale. Elle n’est donc pas automatique et peut varier d’un territoire à l’autre. La commune ou l’intercommunalité, le département et la région Île-de-France décident chacun pour la part qui leur revient. Une exonération communale n’efface donc pas forcément la part départementale.

Avant d’estimer le montant, demandez au service urbanisme ou au service fiscal local :

  • si une exonération a été votée pour les abris de jardin ;
  • si elle est totale ou partielle ;
  • quelles parts de la taxe sont concernées ;
  • à quelles autorisations elle s’applique.


L’abattement de 50 %

Un abattement de 50 % peut s’appliquer à la valeur forfaitaire des 100 premiers mètres carrés d’une habitation principale et de ses annexes.

Ce plafond est partagé entre le logement et ses dépendances. Si la maison principale a déjà utilisé les 100 m² ouvrant droit à l’abattement, un abri construit ultérieurement peut ne plus en bénéficier. À l’inverse, si une partie du plafond reste disponible, l’abattement peut s’appliquer à tout ou partie de la surface de l’abri.

Le simulateur officiel reste le moyen le plus sûr d’intégrer les taux locaux, les exonérations et l’éventuel abattement.

Déclarer et payer la taxe

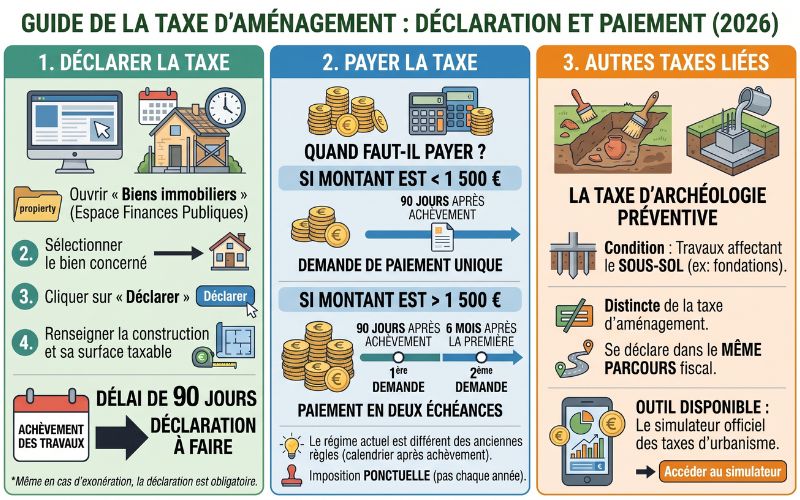
Pour un projet ordinaire, les éléments nécessaires au calcul de la taxe d’aménagement doivent être déclarés dans les 90 jours suivant l’achèvement des travaux.

La démarche s’effectue depuis l’espace Finances publiques :

  1. ouvrir la rubrique « Biens immobiliers » ;
  2. sélectionner le bien concerné ;
  3. cliquer sur « Déclarer » lorsque la déclaration est attendue ;
  4. renseigner la nouvelle construction et sa surface taxable.

La déclaration de taxe d’urbanisme est généralement réalisée en même temps que la déclaration foncière. Une démarche au format papier reste possible, notamment avec le formulaire 6840-SD lorsque la déclaration en ligne ne peut pas être effectuée.

Même lorsqu’une exonération locale est susceptible de s’appliquer, la déclaration attendue doit être complétée. C’est l’administration qui détermine ensuite les exonérations et les montants applicables.


Quand faut-il payer ?

Lorsque le montant de la taxe est inférieur à 1 500 €, une demande de paiement unique est adressée à partir de 90 jours après l’achèvement.

Lorsque le montant dépasse 1 500 €, le paiement peut être réparti en deux échéances :

  • une première demande à partir de 90 jours après l’achèvement ;
  • une seconde demande six mois après la première.

Le calendrier indiqué dans l’ancienne version de cet article, calculé à partir de la délivrance de l’autorisation, ne correspond donc plus au régime applicable aux demandes ordinaires déposées depuis septembre 2022.

La taxe d’aménagement reste une imposition ponctuelle : elle n’est pas réclamée chaque année.


La taxe d’archéologie préventive

Une taxe d’archéologie préventive peut également être due lorsque les travaux affectent le sous-sol, par exemple lors de la réalisation de fondations.

Elle est distincte de la taxe d’aménagement mais se déclare dans le même parcours fiscal. Le simulateur officiel des taxes d’urbanisme permet d’estimer ces deux taxes.

guide taxe d'aménagement

L’impact sur la taxe foncière

La taxe foncière ne doit pas être confondue avec la taxe d’aménagement. La première est annuelle ; la seconde n’est due qu’une seule fois.

Un abri de jardin fixe et durable doit être déclaré à l’administration fiscale lorsqu’il constitue une véritable construction, notamment lorsqu’il est impossible de le déplacer sans le démolir. Cette déclaration permet de mettre à jour la valeur locative cadastrale de la propriété.

La construction peut donc entraîner une hausse de la taxe foncière. Il n’est cependant pas possible d’annoncer un montant identique pour tous les propriétaires : l’évolution dépend des caractéristiques de l’abri, de la valeur locative retenue et des taux locaux.

La déclaration foncière doit être effectuée dans les 90 jours suivant l’achèvement. Lorsqu’elle est déposée dans ce délai, une exonération totale ou partielle de taxe foncière pendant deux ans peut être accordée, sauf délibération contraire de la commune ou de l’intercommunalité.


Et la taxe d’habitation ?

La taxe d’habitation n’est plus due sur les résidences principales. Elle reste toutefois applicable aux résidences secondaires et à certaines de leurs dépendances.

Pour un abri installé auprès d’une résidence principale, les deux sujets fiscaux essentiels restent donc la taxe d’aménagement et la taxe foncière.

Abri démontable : quelle règle ?

Un abri vendu comme démontable n’est pas automatiquement exonéré de taxe d’aménagement. L’administration prend en compte les caractéristiques réelles du projet, son installation et l’autorisation d’urbanisme dont il relève.

La taxe foncière répond à une logique légèrement différente. Elle concerne les constructions fixes qu’il est impossible de déplacer sans les démolir. Une structure réellement mobile et temporaire peut donc recevoir un traitement différent d’un abri en kit ancré au sol de manière durable.

En cas de doute, la bonne démarche consiste à décrire précisément au service urbanisme et au Service départemental des impôts fonciers :

  • le mode de fixation ;
  • la présence ou non de fondations ;
  • la durée d’installation prévue ;
  • la surface intérieure ;
  • la hauteur sous plafond.

Évitez de vous fier uniquement à l’appellation commerciale « démontable » ou « sans fondations ».

Les autorisations d’urbanisme

Dans le cas général d’un abri indépendant situé hors secteur protégé :

  • jusqu’à 5 m² de surface de plancher ou d’emprise au sol, aucune formalité n’est requise ;
  • au-delà de 5 m² et jusqu’à 20 m², une déclaration préalable est nécessaire ;
  • au-delà de 20 m², un permis de construire doit être demandé.

Un abri accolé qui modifie l’aspect extérieur du bâtiment peut nécessiter une déclaration même lorsqu’il ne dépasse pas 5 m². Dans un secteur protégé, une déclaration préalable est exigée jusqu’à 20 m². Le Plan local d’urbanisme peut également encadrer l’implantation, les matériaux et les couleurs.

Ces règles déterminent la formalité administrative. Elles ne doivent pas être utilisées directement pour calculer la taxe, qui repose sur la surface taxable intérieure.

Tout savoir sur les démarches administratives d'un abri de jardin

Les erreurs à éviter

Plusieurs confusions peuvent fausser l’estimation :

  • calculer la taxe à partir de l’emprise au sol ;
  • utiliser les dimensions extérieures sans déduire les murs ;
  • considérer que tout abri démontable est exonéré ;
  • appliquer automatiquement l’abattement de 50 % ;
  • confondre exonération communale et exonération de toutes les parts ;
  • utiliser les valeurs fiscales de l’année précédente ;
  • oublier la déclaration dans les 90 jours ;
  • penser qu’une absence d’autorisation rend la construction non taxable.

La taxe d’aménagement peut également être réclamée lorsqu’une construction a été réalisée sans autorisation ou en infraction avec l’autorisation obtenue. L’absence de démarche ne constitue donc pas un moyen d’échapper à l’impôt.

Un projet bien anticipé

Les dimensions fiscales doivent être vérifiées avant de choisir définitivement l’abri. Quelques centimètres de hauteur ou une mezzanine peuvent modifier la surface taxable, tandis qu’une exonération locale peut changer fortement le budget final.

Les plans d’un abri sur mesure permettent d’identifier clairement les dimensions intérieures, les hauteurs et les parties ouvertes. Les équipes Gustave Rideau peuvent fournir les données techniques nécessaires au dossier et à l’estimation fiscale, sans se substituer à la décision de la mairie ou de l’administration fiscale.

Cette préparation accompagne une fabrication française personnalisée, certifiée Origine France Garantie, tout en laissant au lecteur la possibilité de comparer sereinement les dimensions, les usages et le coût global de son projet.

Obtenez votre étude gratuite !

Questions fréquentes

Un abri de 5 m² exactement est-il taxable ?

Non, si la surface taxable totale du projet ne dépasse pas 5 m². L’exonération de plein droit s’applique aux constructions dont la surface est inférieure ou égale à ce seuil. Une autorisation d’urbanisme peut néanmoins rester nécessaire dans certains secteurs ou lorsque l’aspect extérieur d’un bâtiment est modifié.

Un abri sans dalle en béton est-il imposable ?

L’absence de dalle ne suffit pas à écarter la taxe d’aménagement. Un abri clos, couvert et installé durablement peut être taxable même s’il est démontable. Pour la taxe foncière, le caractère fixe de la construction et la possibilité réelle de la déplacer sans la démolir doivent être examinés.

L’auvent d’un abri est-il taxé ?

La partie ouverte de l’auvent n’entre pas dans la surface taxable au mètre carré. Seul le volume clos et couvert de l’abri est pris en compte. L’auvent peut toutefois compter dans l’emprise au sol utilisée pour déterminer l’autorisation d’urbanisme.

Une hauteur de 1,80 m suffit-elle ?

Les surfaces situées sous une hauteur de plafond inférieure ou égale à 1,80 m sont déduites. Seules les parties dont la hauteur est strictement supérieure à 1,80 m entrent dans le calcul fiscal.

La taxe sur un abri revient-elle chaque année ?

La taxe d’aménagement est payée une seule fois. La taxe foncière est annuelle et peut évoluer lorsque l’abri augmente la valeur locative cadastrale de la propriété.